Jak rozliczyć szkodę komunikacyjną po kolizji?
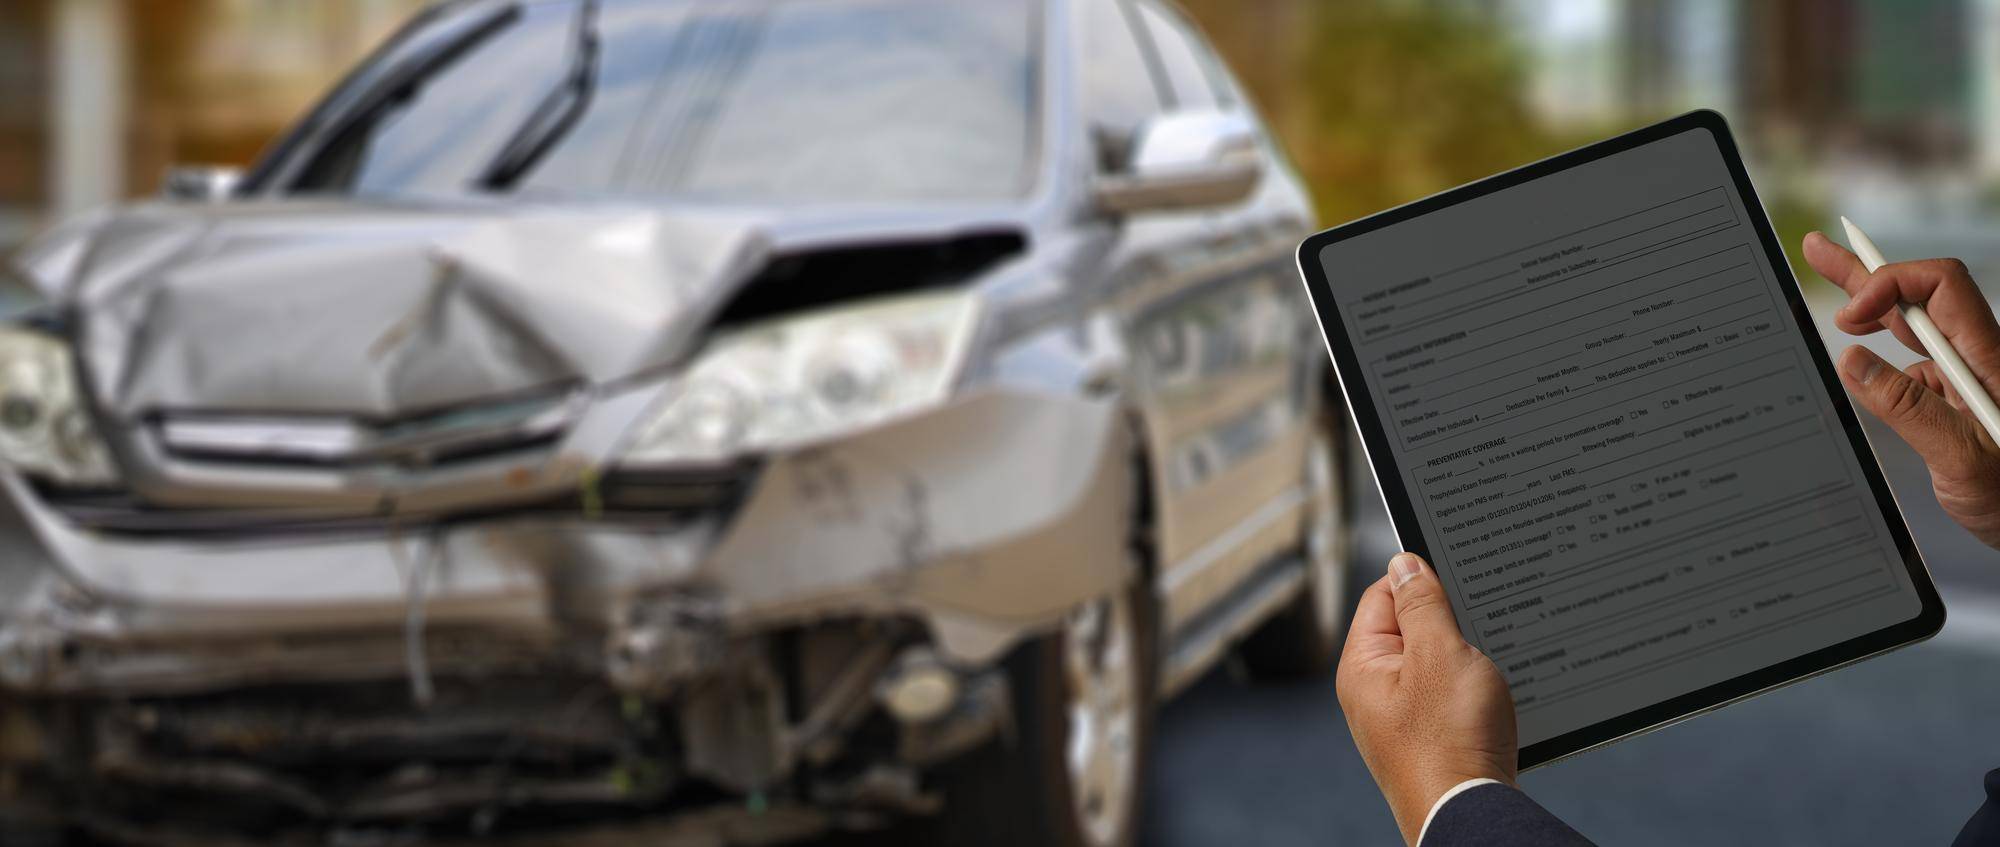
Najpierw zabezpiecz miejsce, zbierz dane i złóż zgłoszenie szkody. Potem wybierz sposób rozliczenia szkody: kosztorysowy, fakturowy albo serwisowy bezgotówkowy. Jeśli sprawca ma ważne OC sprawcy, roszczenie trafia do jego ubezpieczyciela. Gdy nie miał polisy lub uciekł, w określonych sytuacjach działa Ubezpieczeniowy Fundusz Gwarancyjny. Ubezpieczyciel ma zwykle do 30 dni na wypłatę z OC. Poniżej znajdziesz kompletną procedurę i wybory, które realnie przyspieszają likwidację szkody.
Czym jest szkoda komunikacyjna i czym różni się kolizja od wypadku?
Szkoda komunikacyjna to zdarzenie drogowe skutkujące uszkodzeniem mienia lub obrażeniami ciała. W rozliczeniach po kolizjach w praktyce chodzi najczęściej o szkody materialne w pojeździe. Kolizja drogowa to zdarzenie bez ofiar śmiertelnych, zwykle z udziałem co najmniej dwóch pojazdów. Od wypadku odróżniają ją poważniejsze skutki osobowe w tym drugim przypadku. Te definicje wyznaczają właściwą ścieżkę roszczeń i wybór trybu naprawy.
Jak krok po kroku wygląda likwidacja szkody po kolizji?
- Zabezpiecz miejsce zdarzenia, ustaw trójkąt i zadbaj o bezpieczeństwo uczestników.
- Wymień dane z drugim kierowcą i zbierz dokumentację zdjęciową.
- Ustal sprawcę i podstawę odpowiedzialności oraz przygotuj oświadczenie albo notatkę policyjną.
- Złóż zgłoszenie szkody do właściwego ubezpieczyciela. Najczęściej jest to OC sprawcy.
- Ubezpieczyciel przeprowadza oględziny, analizę dokumentów i przygotowuje kalkulację.
- Wybierasz model rozliczenia szkody: kosztorys, naprawa bezgotówkowa albo rozliczenie fakturowe.
- Następuje wypłata odszkodowania lub skierowanie pojazdu do naprawy w wybranym warsztacie.
Jakie dane i dokumenty przygotować?
- Dane uczestników i pojazdów, numer polisy OC sprawcy, opis okoliczności.
- Oświadczenie sprawcy albo notatka policyjna, jeśli była interwencja.
- Zdjęcia uszkodzeń, miejsca zdarzenia i numerów rejestracyjnych.
- Dane świadków, jeśli są dostępne.
- Dokumenty późniejsze: kosztorys, zlecenie naprawy, faktury.
Komu zgłosić szkodę i w jakim terminie?
Jeśli sprawca ma ważne OC, zgłoś roszczenie do jego ubezpieczyciela. Zgłoszenie warto złożyć niezwłocznie, ponieważ tempo dostarczenia danych i dokumentów realnie przyspiesza proces. Przy szkodach z własnego AC termin zgłoszenia bywa krótszy i zależy od warunków umowy, w praktyce często wynosi od 3 do 7 dni. Niedotrzymanie terminów w AC może utrudnić wypłatę świadczenia zgodnie z zapisami polisy.
Na czym polega wycena, oględziny i kwalifikacja uszkodzeń?
Ubezpieczyciel zleca oględziny, które wykonuje rzeczoznawca lub likwidator. Sporządza on wycenę i kwalifikację uszkodzeń z użyciem kalkulacji naprawy, ocenia zakres elementów do wymiany albo naprawy i przygotowuje podstawę do rozliczenia. Na tej podstawie powstaje kosztorys albo wstępna decyzja o skierowaniu pojazdu do naprawy w modelu bezgotówkowym.
Jakie są modele rozliczenia szkody i na czym polegają?
- Rozliczenie kosztorysowe Polega na wypłacie środków na podstawie kalkulacji naprawy. Kwota wynika z kosztorysu i służy do przywrócenia stanu sprzed szkody.
- Rozliczenie fakturowe Oparte na realnych rachunkach. Po naprawie przedstawiasz faktury, a ubezpieczyciel rozlicza koszty zgodnie z zakresem szkody.
- Rozliczenie serwisowe bezgotówkowe Warsztat kontaktuje się bezpośrednio z ubezpieczycielem i rozlicza naprawę bez udziału środków poszkodowanego.
W praktyce rozliczenie może następować także na podstawie ugody, kosztorysu, naprawy bezgotówkowej w sieci naprawczej albo w warsztacie zewnętrznym. Wybór modelu wpływa na czas, formalności i sposób dokumentowania kosztów.
Czym różni się rozliczenie z OC sprawcy od naprawy z własnego AC?
Przy likwidacji z OC sprawcy obowiązuje zasada, że odszkodowanie ma przywrócić stan sprzed szkody, bez nadmiernej korzyści finansowej dla poszkodowanego. Ścieżka jest zdefiniowana przepisami odpowiedzialności cywilnej. W przypadku AC zakres świadczeń i terminy zależą od warunków umowy oraz wybranego wariantu polisy. W obu przypadkach możesz wybrać kosztorysowy lub warsztatowy bezgotówkowy model rozliczenia, jeśli przewiduje to oferta ubezpieczyciela i charakter szkody.
Kiedy i jak działa Ubezpieczeniowy Fundusz Gwarancyjny?
Ubezpieczeniowy Fundusz Gwarancyjny uruchamia świadczenia, gdy sprawca nie miał ważnej polisy OC, zbiegł z miejsca zdarzenia lub nie udało się go ustalić. W przypadku samej szkody materialnej mechanizm ma ograniczenia zależne od okoliczności kolizji i zasad odpowiedzialności. W informacjach o rozliczeniach pojawia się też możliwość potrącenia równowartości około 300 euro w określonych trybach regresowych. Zgłoszenie do UFG wymaga kompletnej dokumentacji potwierdzającej przebieg zdarzenia i brak ochrony u sprawcy.
Ile czasu ma ubezpieczyciel na wypłatę i co zawiera decyzja?
Ubezpieczyciel ma co do zasady do 30 dni na wypłatę odszkodowania z OC, licząc od dnia zgłoszenia szkody. Decyzja obejmuje opis ustalonej odpowiedzialności, zakres uszkodzeń, sposób rozliczenia i wyliczenie kwoty albo skierowanie do naprawy w modelu bezgotówkowym. W razie potrzeby ubezpieczyciel może zażądać uzupełnień, ale podstawowa część świadczenia powinna zostać ustalona w terminie.
Na czym polega wybór warsztatu i kanału naprawy?
Możesz skorzystać z sieci naprawczej współpracującej z ubezpieczycielem albo wybrać warsztat zewnętrzny. W modelu bezgotówkowym serwis rozlicza się z ubezpieczycielem bezpośrednio, a Ty odbierasz naprawiony pojazd. Przy rozliczeniu fakturowym lub kosztorysowym dokumentujesz poniesione koszty lub akceptujesz kalkulację. Wybór kanału naprawy wpływa na czas obsługi, poziom formalności oraz ewentualne dopłaty wynikające z zakresu usługi.
Jak zabezpieczyć swoje interesy i uniknąć typowych problemów?
- Zadbaj o pełną dokumentację od pierwszych minut zdarzenia, w tym zdjęcia i dane uczestników.
- Precyzyjnie opisz okoliczności i wskaż sprawcę, dołącz oświadczenie lub notatkę policyjną.
- Wybierz model rozliczenia szkody adekwatny do zakresu uszkodzeń i dostępnej oferty ubezpieczyciela.
- W AC pilnuj krótkich terminów zgłoszenia wskazanych w umowie.
- Weryfikuj kosztorys i zakres oględzin, a w razie wątpliwości żądaj doprecyzowania kalkulacji.
Co warto zapamiętać?
- Szkoda komunikacyjna po kolizji drogowej rozliczana jest z reguły z OC sprawcy, a gdy to niemożliwe, w określonych sytuacjach z UFG.
- Kluczowe są: szybkie zgłoszenie szkody, kompletna dokumentacja i decyzja co do modelu rozliczenia.
- Do wyboru są trzy główne modele: kosztorysowy, fakturowy i serwisowy bezgotówkowy.
- Odszkodowanie ma przywrócić stan sprzed szkody, a ubezpieczyciel z OC ma zwykle do 30 dni na wypłatę.
DepartamentOdszkodowan.pl to zespół ekspertów, który oferuje rzetelną wiedzę i praktyczne wsparcie osobom walczącym o sprawiedliwe odszkodowanie. Łączymy doświadczenie prawników i analityków z empatią, by tworzyć przystępne poradniki oraz aktualne interpretacje prawa. Dbamy o przejrzystość i indywidualne podejście, pomagając poszkodowanym świadomie korzystać ze swoich praw. Wiedza, która się opłaca – to nasze codzienne motto.